Loading
10 September 2026
Kejahatan siber kini bergeser dari meretas sistem menjadi memanipulasi psikologi manusia. Simak anatomi modusnya di sini.
Penipuan digital di sektor perbankan bukan lagi kejadian sporadis. Sepanjang paruh pertama 2026, angka korban melonjak tajam dan modusnya jauh lebih terstruktur dibanding beberapa tahun lalu. Yang menarik sekaligus mengkhawatirkan sebagian besar penipuan berhasil bukan karena sistem bank diretas, melainkan karena manusianya yang dimanipulasi.
Memahami anatomi penipuan digital perbankan adalah langkah pertama untuk melindungi diri maupun institusi. Artikel ini membedah bagaimana sebuah penipuan bekerja dari awal hingga uang korban lenyap, lengkap dengan istilah-istilah yang perlu Anda kenali seperti social engineering dan money mule.
Data Otoritas Jasa Keuangan (OJK) menunjukkan skala persoalan ini. Hingga Juni 2026, Indonesia Anti-Scam Centre (IASC) mencatat lebih dari 608 ribu kasus penipuan, dengan lebih dari 557 ribu rekening diblokir dan dana sekitar Rp674 miliar berhasil diamankan. (Sumber backlink: https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/Seminar-Anti-Scam-OJK-UNODC-2026.aspx — mendukung kalimat data 608 ribu kasus & Rp674 miliar)
Angka ini menegaskan bahwa penipuan digital telah berkembang menjadi ancaman terhadap kepercayaan publik pada layanan keuangan, bukan sekadar kerugian finansial individual.
Banyak orang mengira semakin canggih keamanan bank, semakin kecil peluang penipuan. Kenyataannya terbalik. Ketika sistem diperkuat, pelaku beralih menyerang titik yang paling sulit di-patch: psikologi manusia.
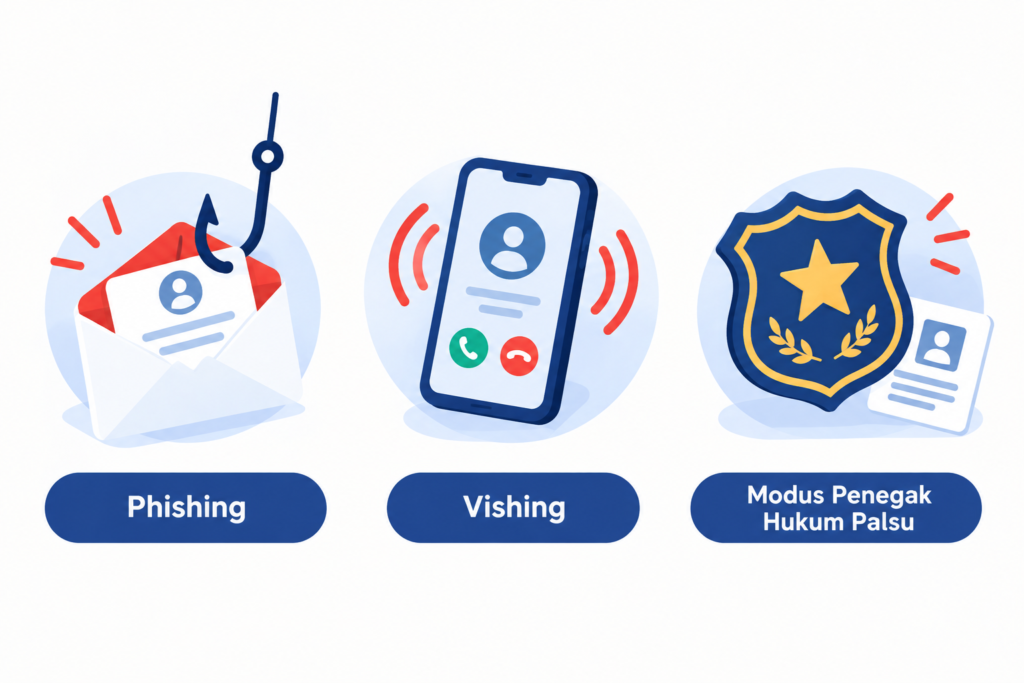
Social engineering adalah manipulasi psikologis agar korban secara sukarela menyerahkan informasi penting OTP, PIN, kata sandi atau bahkan mentransfer dana sendiri. Pelaku memanfaatkan emosi seperti panik, takut, atau tergiur keuntungan. Dalam banyak kasus, korban tidak diretas; mereka tanpa sadar memberi akses.
Setelah korban tertipu, uang tidak langsung masuk ke kantong pelaku utama. Penipu modern membangun “rantai transaksi” berlapis agar dana sulit dilacak.
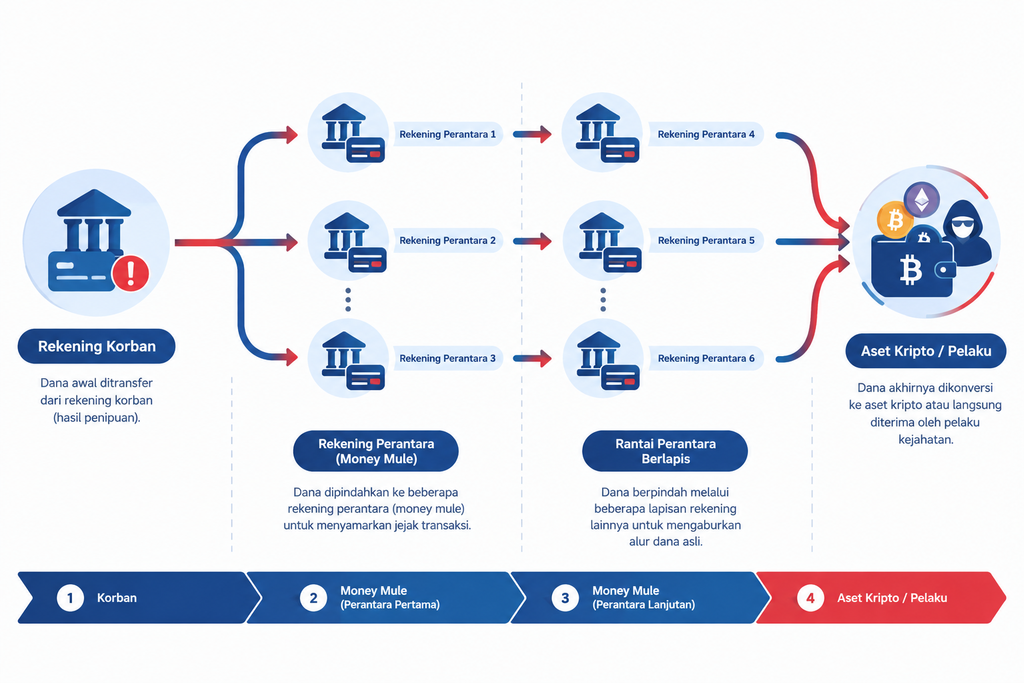
Di sinilah money mule berperan: rekening perantara sering kali milik orang yang direkrut atau ditipu — yang dipakai untuk menampung dan meneruskan dana hasil kejahatan. Modus ini kini melibatkan rekening money mule, merchant dan sub-merchant, sistem pembayaran digital, hingga aset virtual, sehingga aliran dana semakin sulit ditelusuri.
Anatomi penipuan digital perbankan modern selalu mengikuti pola serupa: manipulasi psikologis di depan, disusul rantai transaksi berlapis untuk mengaburkan jejak uang. Memahami pola ini membuat nasabah lebih waspada dan mendorong institusi keuangan memperkuat pertahanan.
Bagi bank dan fintech, tantangannya bukan hanya mengedukasi nasabah, tetapi juga mendeteksi transaksi mencurigakan sebelum dana berpindah. Pelajari bagaimana regulator mewajibkan hal ini melalui 4 Pilar Strategi Anti-Fraud POJK 12/2024
Discuss your technology needs with our team.
Get regulatory insights, whitepapers, and fintech trends delivered straight to your inbox.
© 2026 PT Hexaon Business Mitrasindo. Seluruh hak cipta dilindungi.