Loading
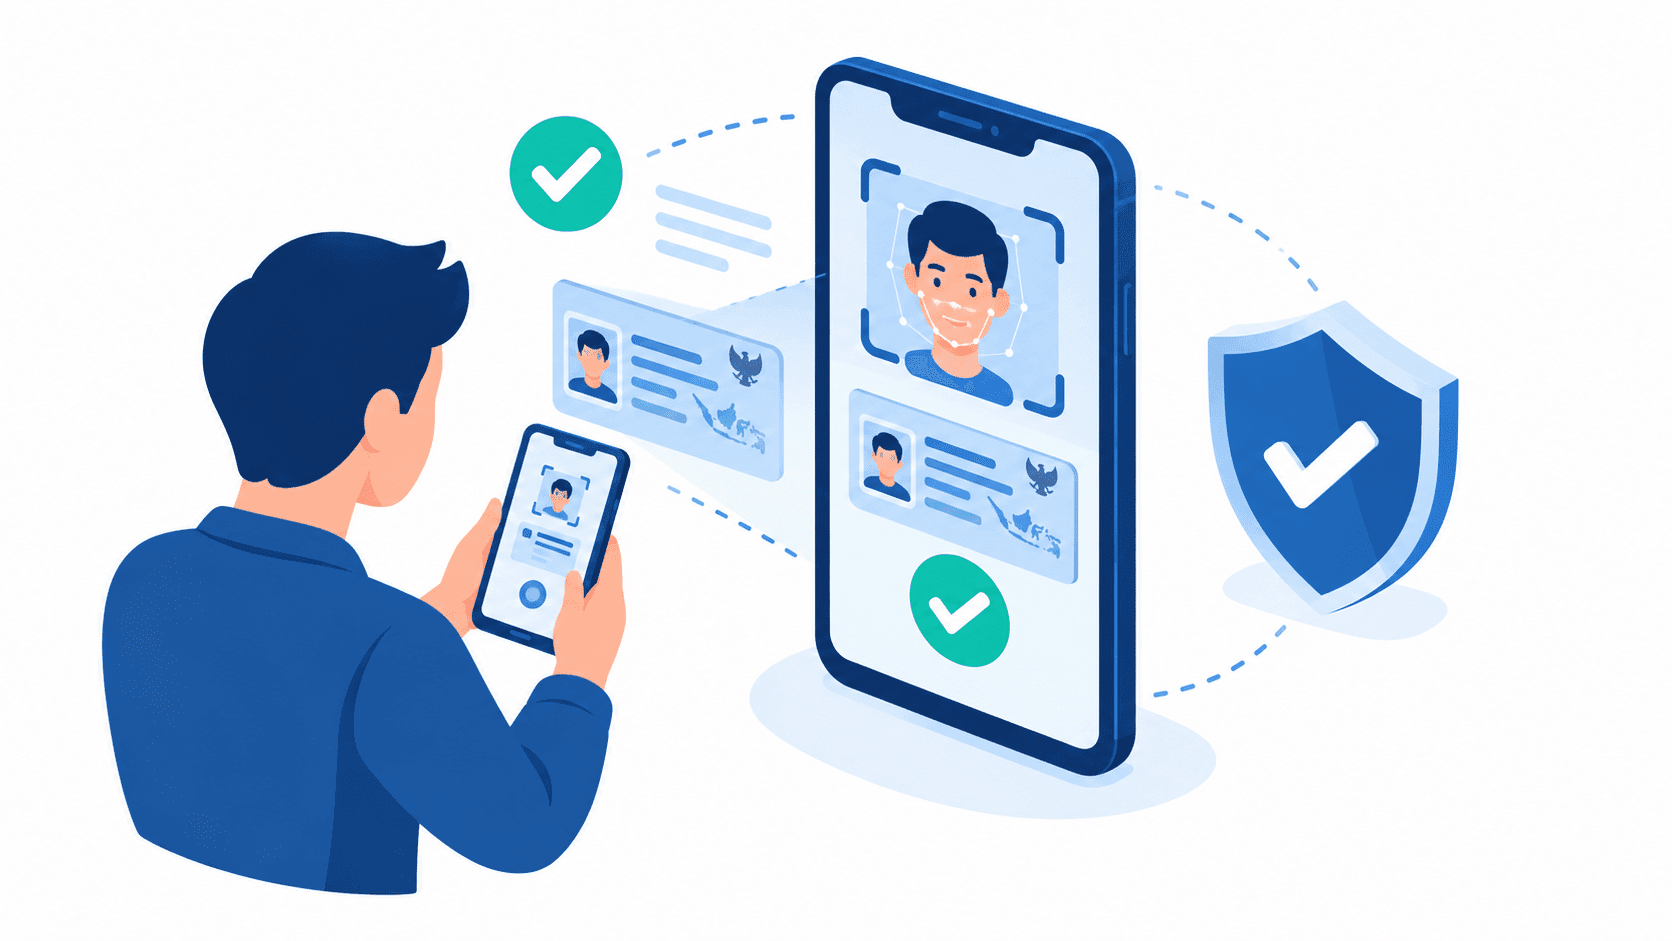
e-KYC adalah proses mengenali dan memverifikasi calon nasabah secara elektronik, tanpa mengharuskan mereka datang ke kantor cabang. Nasabah cukup memotret identitas dan wajahnya lewat ponsel, lalu sistem mencocokkan datanya dengan sumber yang sah. Bagi bank dan fintech, ini berarti pembukaan rekening atau pengajuan pembiayaan bisa selesai dalam satu sesi digital.
Namun kemudahan itu tidak berarti bebas aturan. Verifikasi nasabah digital tetap harus memenuhi ketentuan OJK, mulai dari cara memverifikasi, kerja sama dengan penyedia teknologi, sampai penyimpanan datanya. Artikel ini menjelaskan apa itu e-KYC, cara kerjanya, dan apa yang diwajibkan OJK bagi bank dan fintech.
KYC (know your customer) adalah prosedur wajib bagi lembaga keuangan untuk mengenal nasabahnya sebelum menjalin hubungan usaha: siapa dia, apa profilnya, dan apa tujuan penggunaan layanannya. Dalam peraturan OJK, prosedur ini bagian dari customer due diligence (CDD), yaitu kegiatan identifikasi, verifikasi, dan pemantauan nasabah.
e-KYC (electronic know your customer) memindahkan prosedur tersebut ke jalur digital. Identitas dikumpulkan lewat aplikasi atau situs, diverifikasi secara elektronik, lalu hasilnya tercatat otomatis. Pendekatan inilah yang mendasari solusi e-KYC modern di bank dan fintech.
Tujuan keduanya sama, yaitu memastikan calon nasabah adalah orang yang sebenarnya. Perbedaannya ada pada cara pelaksanaannya.
| Aspek | KYC Konvensional | e-KYC |
| Cara verifikasi | Tatap muka langsung dengan pegawai di kantor | Elektronik: video call real-time atau tanpa tatap muka |
| Pengumpulan data | Formulir dan fotokopi dokumen | Foto identitas dan data biometrik lewat perangkat nasabah |
| Pencocokan data | Pemeriksaan visual oleh petugas | Dicocokkan otomatis dengan data kependudukan |
| Pencatatan | Arsip fisik dan input manual | Tercatat digital sehingga mudah ditelusuri saat pemeriksaan |
| Jangkauan | Terbatas pada lokasi kantor dan jam layanan | Dapat diakses dari mana saja |
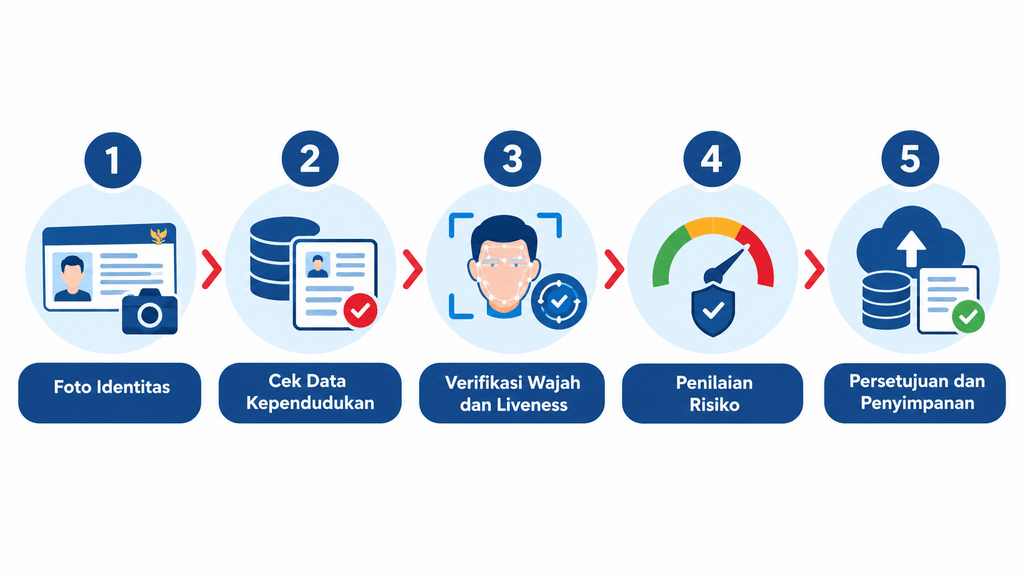
Alur e-KYC bisa berbeda antar institusi. Secara umum, tahapannya sebagai berikut.
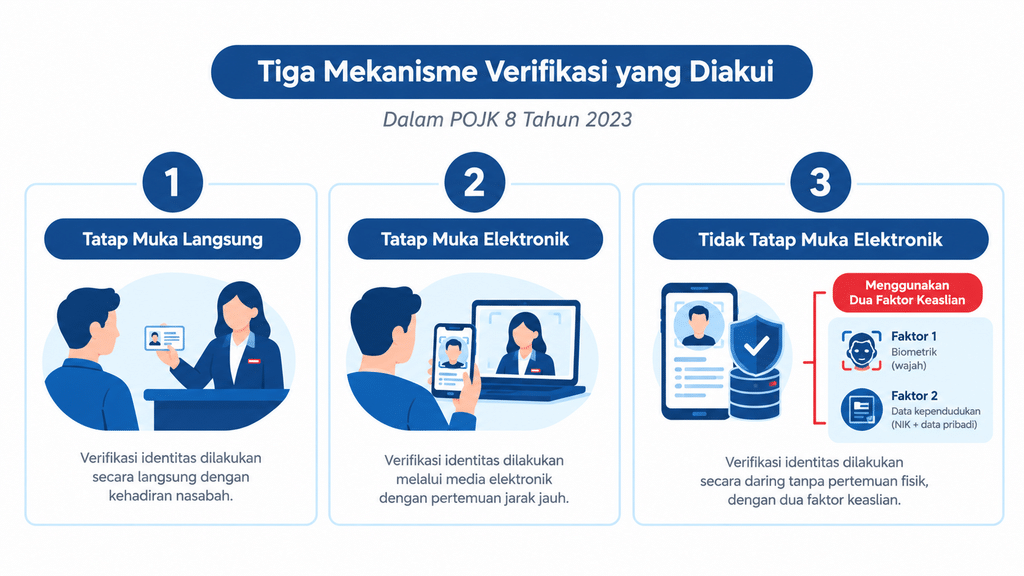
Tidak ada satu peraturan khusus bernama “POJK e-KYC”. Ketentuan e-KYC berada di dalam POJK Nomor 8 Tahun 2023 tentang Penerapan Program APU, PPT, dan PPPSPM di Sektor Jasa Keuangan, terutama pada bagian CDD. Peraturan ini berlaku bagi penyedia jasa keuangan (PJK), termasuk bank dan penyelenggara layanan pendanaan bersama berbasis teknologi informasi.
Dalam Pasal 21, PJK wajib memverifikasi calon nasabah melalui pertemuan tatap muka langsung, pertemuan tatap muka secara elektronik, dan/atau tidak tatap muka secara elektronik. Artinya, verifikasi digital diakui secara resmi sebagai pengganti kunjungan ke kantor.
Untuk verifikasi tidak tatap muka secara elektronik, PJK harus memanfaatkan data kependudukan dan menerapkan paling sedikit dua faktor keaslian (authentication factor): sesuatu yang menjadi ciri khas calon nasabah, seperti wajah (something you are), dan sesuatu yang dimilikinya, seperti ponsel (something you have). PJK boleh menambahkan faktor ketiga berupa sesuatu yang diketahui nasabah (something you know).
PJK boleh memakai perangkat lunak atau perangkat keras milik pihak ketiga, dengan perjanjian kerja sama tertulis. Pihak ketiga harus berbentuk perseroan terbatas atau koperasi yang tercatat, terdaftar, berizin, dan/atau disetujui OJK, serta memiliki perjanjian kerja sama dengan instansi yang menyelenggarakan urusan kependudukan dan pencatatan sipil. Perjanjian itu juga harus mengatur bahwa data hasil verifikasi sepenuhnya milik PJK dan memuat ketentuan pelindungan data nasabah.
Yang tidak berubah: PJK tetap bertanggung jawab atas hasil verifikasi dan menjaga kerahasiaan datanya, meskipun prosesnya dijalankan pihak ketiga.
Verifikasi identitas harus selesai sebelum hubungan usaha dibuka. Jika PJK sudah menerapkan prosedur manajemen risiko, hubungan usaha boleh berjalan lebih dulu, tetapi verifikasi wajib selesai paling lama tiga hari kerja. Dokumen dan data nasabah wajib disimpan paling singkat lima tahun sejak hubungan usaha berakhir. Sebelum meluncurkan teknologi baru, termasuk mekanisme distribusi digital, PJK juga wajib menilai risikonya lebih dulu.
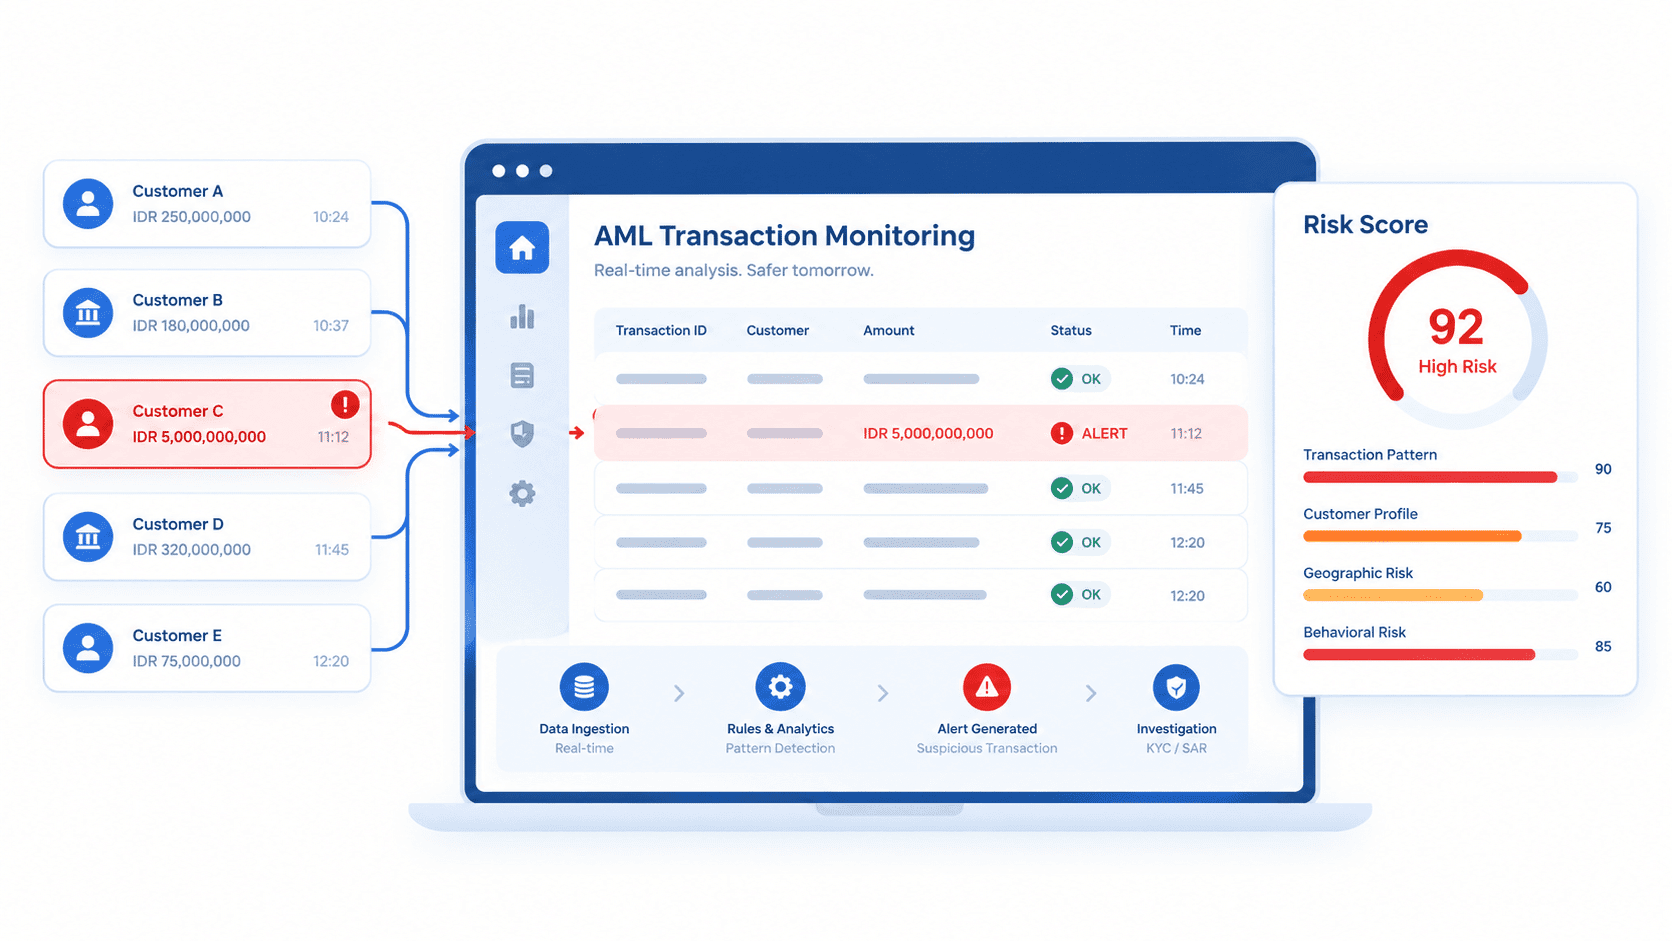
ditetapkan saat onboarding menjadi dasar pemantauan transaksi berikutnya, yang dijalankan lewat sistem anti money laundering. Identitas yang terverifikasi dengan baik juga mempersulit pembukaan rekening palsu atau rekening penampung, sehingga fraud detection system bekerja dengan data nasabah yang lebih bersih.
Ingin memahami bagaimana dua sistem tersebut berbagi peran? Baca perbedaan FDS dan AML.
dan fintech memenuhi syarat verifikasi, kerja sama pihak ketiga, dan penyimpanan datanya. Manfaatnya terasa pada onboarding yang lebih cepat dan jejak verifikasi yang tercatat rapi, dan nilainya bertambah ketika terhubung dengan pemantauan AML dan deteksi fraud.
Ya. POJK 8/2023 mengakui verifikasi tatap muka secara elektronik dan tidak tatap muka secara elektronik sebagai mekanisme yang setara dengan tatap muka langsung, selama syarat peraturannya dipenuhi.
Untuk verifikasi tidak tatap muka secara elektronik, ya. PJK wajib memanfaatkan data kependudukan dan menerapkan paling sedikit dua faktor keaslian.
Boleh, dengan perjanjian tertulis dan syarat bahwa penyedia tersebut berbadan hukum PT atau koperasi yang tercatat, berizin, atau disetujui OJK serta memiliki kerja sama akses data kependudukan. Tanggung jawab atas hasil verifikasi tetap berada pada bank atau fintech.
e-KYC adalah cara resmi dan diakui OJK untuk mengenal nasabah secara digital, selama bank dan fintech memenuhi syarat verifikasi, kerja sama pihak ketiga, dan penyimpanan datanya. Manfaatnya terasa pada onboarding yang lebih cepat dan jejak verifikasi yang tercatat rapi, dan nilainya bertambah ketika terhubung dengan pemantauan AML dan deteksi fraud.
Pelajari lebih lanjut: solusi e-KYC HBM → untuk verifikasi nasabah digital yang selaras dengan ketentuan OJK, serta Anti Money Laundering HBM → dan Fraud Detection System HBM → untuk kontrol risiko setelah onboarding.
Discuss your technology needs with our team.