Loading
Mengajukan kredit di bank sering terasa lama karena prosesnya melewati banyak meja: input data, cek dokumen, cek riwayat kredit, analisis, persetujuan, lalu pencairan. Di bank yang masih memakai formulir kertas dan spreadsheet, setiap perpindahan berkas membuka peluang keterlambatan dan salah input.
Karena itu banyak bank beralih ke loan origination system (LOS), yaitu sistem yang merapikan seluruh alur pengajuan kredit dalam satu tempat. Artikel ini menjelaskan cara kerja loan origination system, enam tahap alur LOS di bank Indonesia, integrasi SLIK OJK, perbedaan LOS dan LMS, serta kriteria memilih LOS.
Loan origination system adalah perangkat lunak yang dipakai bank untuk mengelola proses pemberian kredit, sejak pengajuan masuk sampai kredit siap dicairkan. Sistem ini mengumpulkan data pemohon, memverifikasi dokumen, menilai risiko, mengarahkan persetujuan, dan menyiapkan dokumentasi pencairan. Sistem ini juga dikenal sebagai credit origination system, atau digital loan origination system bila seluruh alurnya berjalan secara online.
LOS bukan core banking dan bukan pengganti sistem pengelolaan angsuran. Tugasnya berhenti ketika kredit sudah disetujui dan dicairkan. Setelah itu, data kredit diserahkan ke sistem lain untuk dikelola sampai lunas. Perbedaan ini dibahas lebih rinci pada bagian LOS vs LMS.
Tanpa LOS, proses kredit biasanya tersebar di banyak tempat: formulir kertas, email, spreadsheet, dan aplikasi terpisah. Akibatnya status pengajuan sulit dilacak, data sering berbeda antar unit, dan sulit membuktikan siapa memutuskan apa saat audit. LOS menyatukan semuanya, sehingga setiap pengajuan punya satu berkas digital dengan status yang jelas.
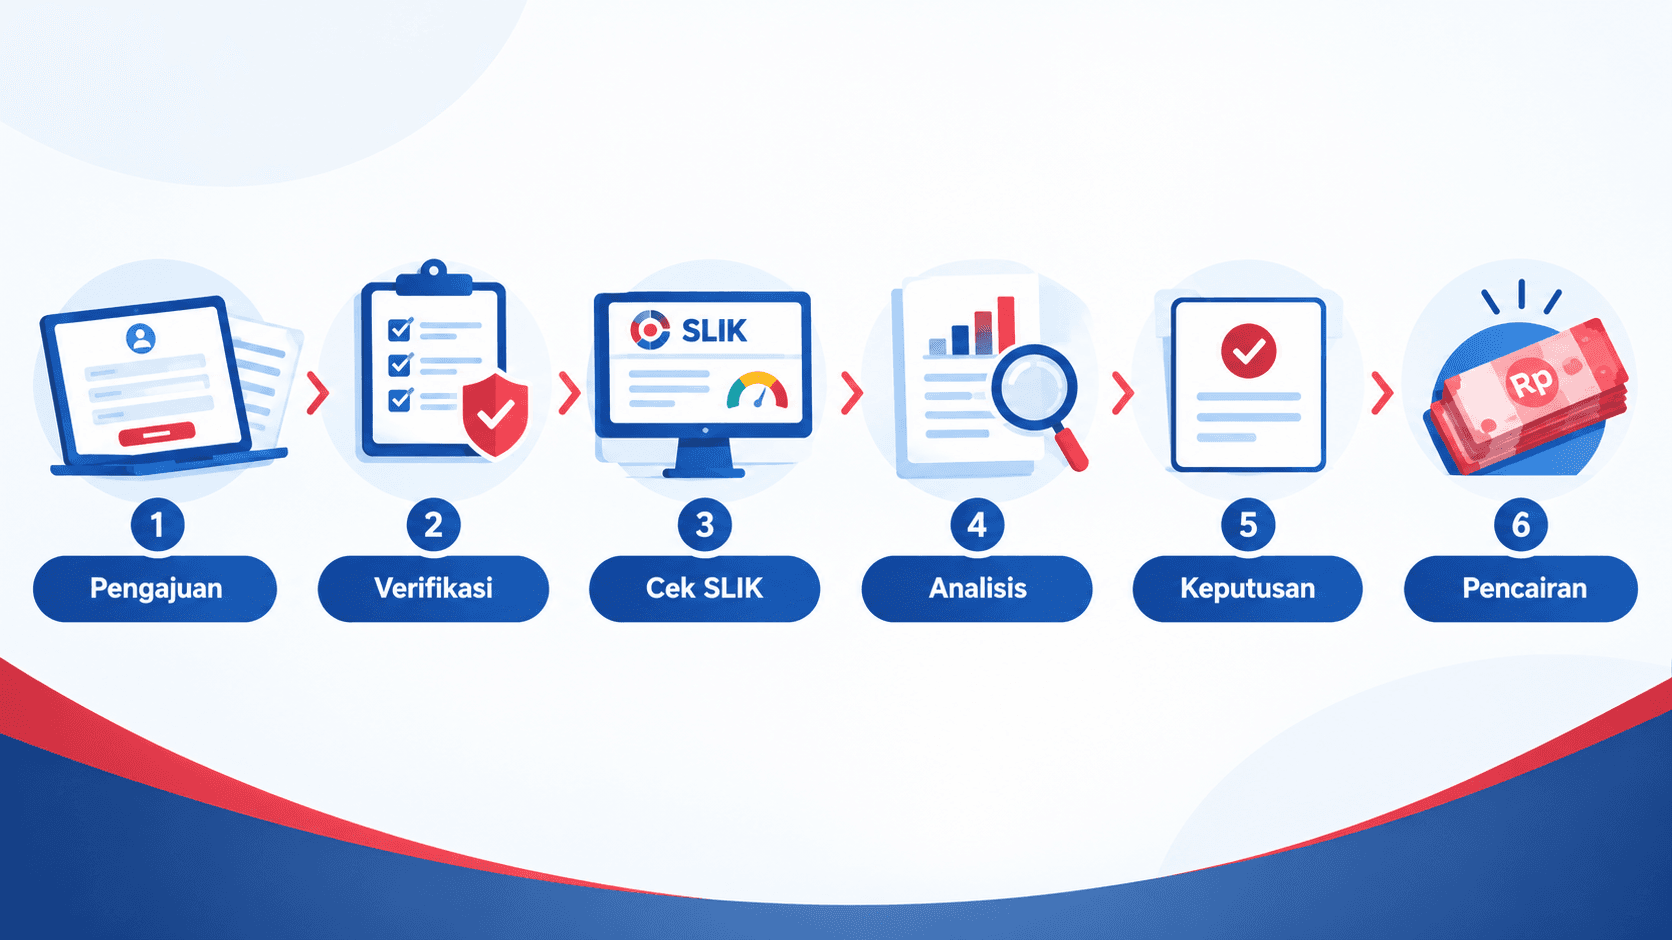
Detail alur berbeda di setiap bank dan setiap produk kredit, tetapi kerangkanya umumnya sama. Berikut enam tahap alur LOS bank yang paling sering ditemui.
Alur dimulai saat pengajuan masuk dari kantor cabang, tenaga pemasar (account officer), atau kanal digital. LOS menampung data pemohon, data penghasilan atau usaha, jenis fasilitas, plafon, dan dokumen pendukung dalam satu berkas digital. Kolom wajib dan validasi format mencegah pengajuan masuk dengan data tidak lengkap.
LOS memeriksa kelengkapan dokumen dan mencocokkan identitas pemohon, baik oleh petugas maupun lewat integrasi ke layanan verifikasi identitas seperti electronic KYC (e-KYC). Hasil pemeriksaan tercatat, sehingga setiap pengajuan punya jejak yang bisa ditelusuri.
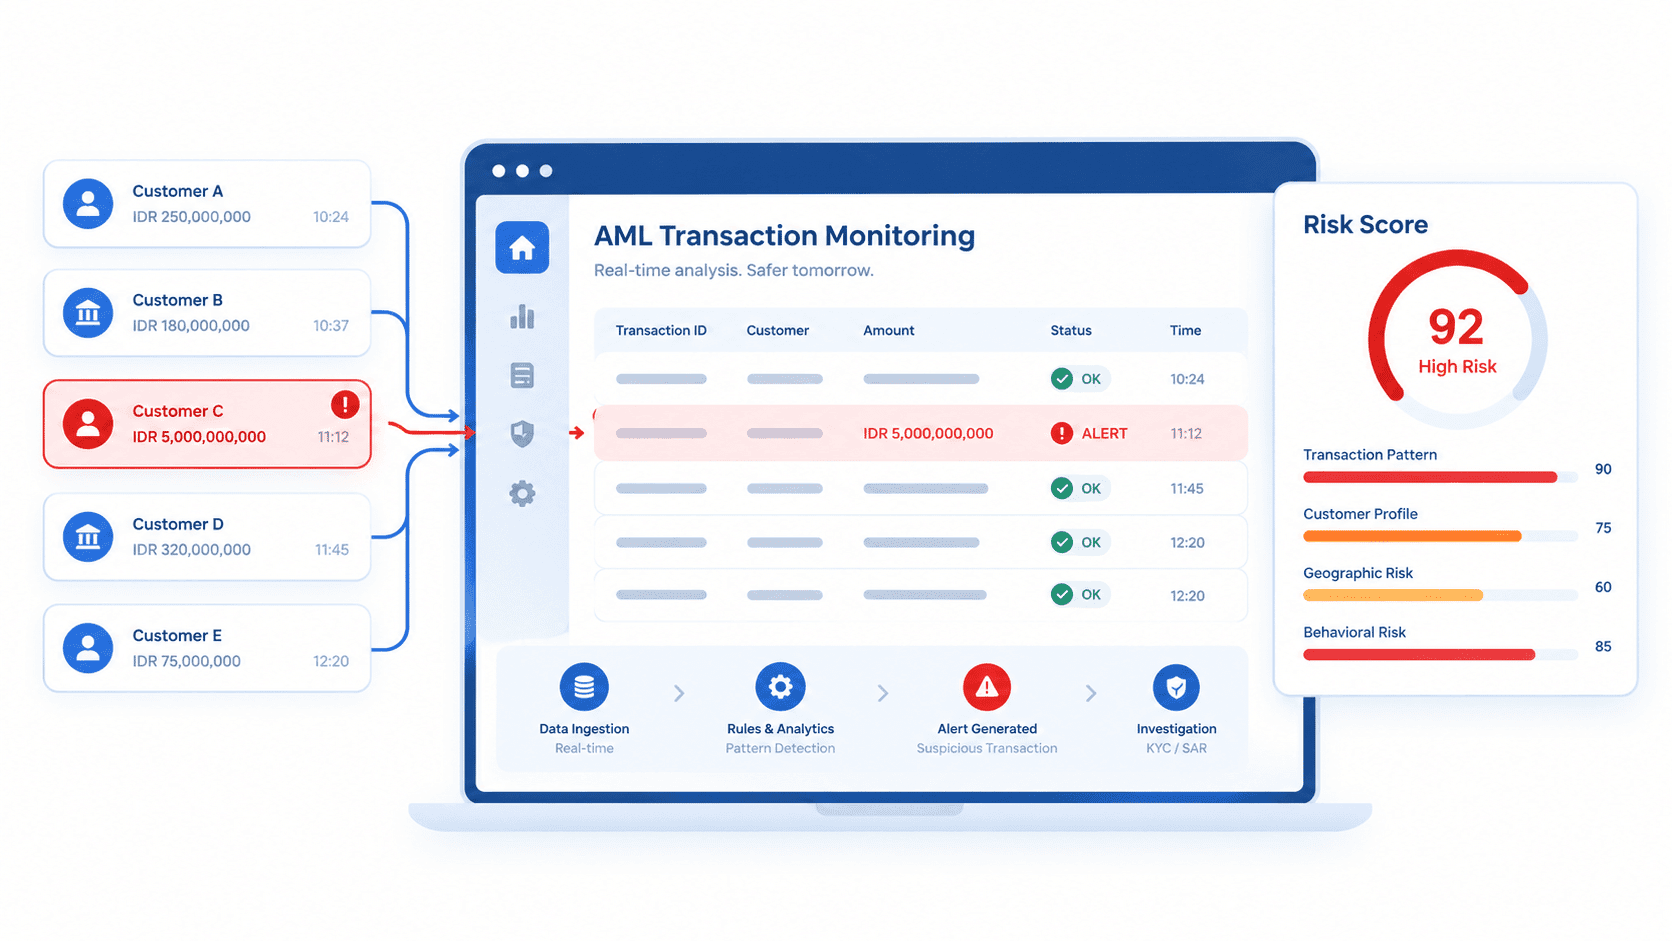
Sistem mengambil riwayat kredit pemohon dari SLIK OJK dan memeriksa daftar internal bank, misalnya daftar hitam atau watchlist. Temuan seperti kolektibilitas bermasalah dapat memicu penolakan otomatis atau rujukan ke analis, sesuai kebijakan bank. Bank yang menghubungkan LOS dengan sistem anti pencucian uang juga menjalankan screening nama di tahap ini.
LOS menghitung kemampuan bayar, misalnya rasio cicilan terhadap penghasilan, menjalankan credit scoring, dan menyimpan data agunan beserta hasil penilaiannya. Analis kredit menulis catatan dan rekomendasi pada berkas yang sama, bukan di file terpisah.
Berdasarkan skor dan aturan kebijakan, LOS mengarahkan berkas ke jalur yang tepat: disetujui sistem, ditolak sistem, atau diteruskan ke pemutus kredit sesuai batas kewenangan, termasuk ke komite untuk plafon besar. Setiap keputusan, catatan, dan perubahan tersimpan dalam audit trail.
Setelah disetujui, LOS menerbitkan dokumen seperti surat penawaran dan perjanjian kredit, mencatat pengikatan agunan, lalu memicu pencairan. Data kredit final kemudian diserahkan ke core banking atau loan management system untuk pengelolaan angsuran. Di titik inilah peran LOS selesai.
Fitur LOS berbeda antar penyedia, tetapi enam kemampuan berikut umumnya menjadi inti sistem untuk perbankan.
SLIK (Sistem Layanan Informasi Keuangan) adalah sistem informasi yang dikelola OJK, tempat lembaga jasa keuangan melaporkan dan meminta informasi debitur. OJK menyebut SLIK dapat dimanfaatkan antara lain untuk memperlancar proses penyediaan dana, menerapkan manajemen risiko kredit, dan menilai kualitas debitur.
Tanpa integrasi, petugas mengunduh hasil SLIK lalu mengunggahnya secara manual ke berkas pengajuan. Dengan integrasi, LOS dapat meminta informasi debitur langsung dari proses pengajuan, menyimpan hasilnya pada berkas, dan memakainya pada aturan keputusan. Contohnya, pengajuan dengan kolektibilitas bermasalah langsung dirujuk ke analis tanpa menunggu pemeriksaan manual.
Dalam praktiknya, integrasi SLIK di LOS biasanya mencakup tiga hal: permintaan informasi debitur dari dalam aplikasi pengajuan, penyimpanan hasil pada berkas beserta waktu pengambilannya, dan penerapan hasil ke aturan keputusan.
Aturan SLIK juga terus berkembang. POJK Nomor 11 Tahun 2024, perubahan kedua atas POJK 18/POJK.03/2017, memperluas cakupan pelapor SLIK, sehingga informasi debitur menjadi lebih komprehensif untuk manajemen risiko kredit. Tambahan pelapor tersebut mencakup antara lain perusahaan asuransi yang memasarkan asuransi kredit dan penyelenggara fintech lending (LPBBTI). Meski begitu, hasil SLIK sebaiknya diperlakukan sebagai salah satu input analisis, bukan satu-satunya penentu keputusan, sejalan dengan pernyataan OJK bahwa data SLIK bukan satu-satunya faktor penentu dalam pemberian kredit, termasuk kredit perumahan.
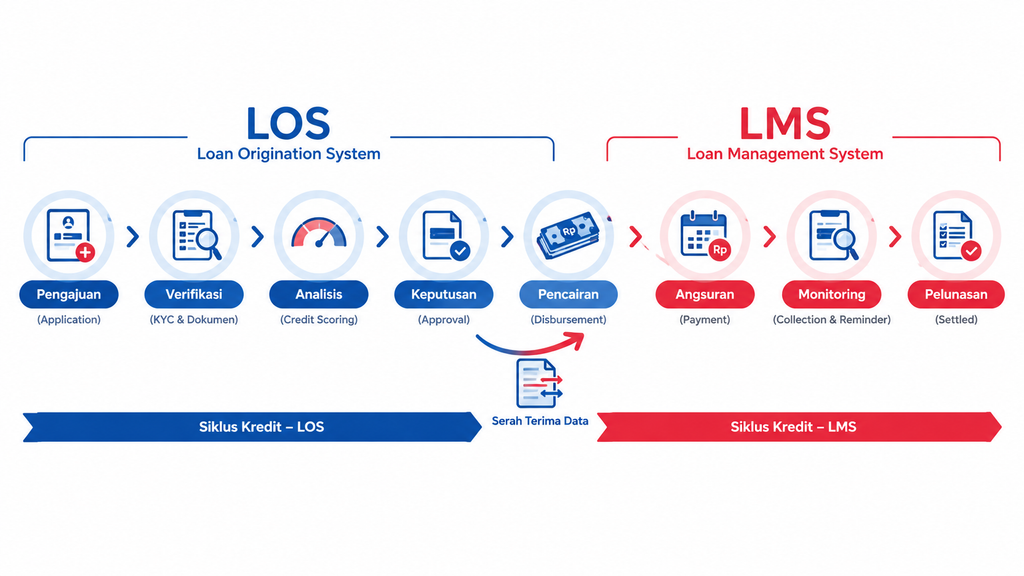
LOS mengurus kredit sebelum dicairkan, sedangkan LMS (loan management system) mengurus kredit setelah dicairkan. Keduanya melayani tahap yang berbeda dalam siklus kredit.
| Aspek | LOS (Loan Origination System) | LMS (Loan Management System) |
| Tahap kredit | Sebelum pencairan | Setelah pencairan |
| Tujuan | Menerima, menilai, dan menyetujui pengajuan | Mengelola kredit sampai lunas |
| Aktivitas utama | Input data, verifikasi, cek SLIK, scoring, persetujuan, dokumentasi | Jadwal angsuran, penagihan, restrukturisasi, pelunasan |
| Data utama | Profil pemohon, hasil analisis, agunan, jejak persetujuan | Saldo, tunggakan, kolektibilitas, riwayat pembayaran |
| Pengguna utama | Marketing, analis kredit, pemutus kredit | Tim operasional kredit dan penagihan |
| Keluaran | Kredit yang disetujui dan siap dicairkan | Portofolio kredit yang terpantau |
Keduanya saling melengkapi, bukan saling menggantikan. Kunci kerja sama yang mulus ada pada serah terima data: begitu kredit dicairkan, data dari LOS harus mengalir ke LMS atau core banking tanpa input ulang. Input ganda adalah sumber utama selisih data antara proses pengajuan dan pengelolaan kredit.
Bank yang sudah memakai core banking untuk mengelola angsuran umumnya tetap memerlukan LOS, karena core banking tidak berfokus pada analisis dan persetujuan berjenjang. Sebaliknya, LOS tetap membutuhkan tujuan serah terima yang jelas, entah LMS atau core banking.
Bank perlu menilai sistem berdasarkan kebutuhan proses kreditnya, bukan sekadar daftar fitur. Tujuh kriteria berikut bisa menjadi pegangan evaluasi LOS untuk bank.
Saat evaluasi, minta demo dengan skenario produk kredit nyata milik bank, bukan data contoh, agar kemampuan mengatur workflow dan aturan keputusan benar-benar teruji.
Apa itu loan origination system?
Perangkat lunak yang dipakai bank untuk mengelola proses pemberian kredit, dari pengajuan, verifikasi, penilaian risiko, dan persetujuan, sampai kredit siap dicairkan.
Apa manfaat utama LOS bagi bank?
Proses kredit lebih cepat dan konsisten, data pemohon terkumpul di satu tempat, kesalahan input berkurang, dan setiap keputusan tercatat sehingga lebih mudah diaudit. Bank juga bisa memantau waktu proses di setiap tahap untuk menemukan hambatan.
Apa bedanya LOS dengan core banking?
LOS mengelola proses sebelum kredit cair. Core banking adalah sistem pencatatan utama bank yang menyimpan rekening dan transaksi, termasuk kredit setelah dicairkan.
Apakah LOS harus terhubung ke SLIK OJK?
Regulasi SLIK mengatur kewajiban pelaporan dan tata cara permintaan informasi debitur; cara menghubungkannya ke sistem internal ditentukan masing-masing bank. Dalam praktik, bank menghubungkan LOS ke SLIK agar pemeriksaan riwayat kredit lebih cepat dan tercatat otomatis pada berkas.
Apa perbedaan LOS dan LMS?
LOS bekerja sebelum kredit dicairkan, mulai dari pengajuan sampai persetujuan. LMS bekerja setelah pencairan, mengelola angsuran, penagihan, dan pelunasan.
Loan origination system menyatukan proses pengajuan kredit dari data masuk sampai pencairan dalam satu alur yang terkontrol. Dengan enam tahap yang jelas, integrasi SLIK OJK, dan mesin keputusan yang bisa diatur, bank dapat mempercepat keputusan tanpa melepas kendali risiko.
Ingin melihat bagaimana alur ini berjalan di bank Anda? Pelajari LOS untuk bank dari HBM → atau jadwalkan konsultasi dengan tim kami.
Discuss your technology needs with our team.
Get regulatory insights, whitepapers, and fintech trends delivered straight to your inbox.
© 2026 PT Hexaon Business Mitrasindo. Seluruh hak cipta dilindungi.